刚把虚拟信用卡绑定到一个海外平台,什么东西都还没买,后台却先冒出一笔很小的交易。
很多人的第一反应是:是不是被乱扣钱了?
先别急着下结论。部分商户在添加或验证付款方式时,可能发起小额验证、临时授权或其他用于确认卡片状态的交易。但反过来也不能看到“小额”两个字,就默认它一定安全。
真正要看的不是金额大小,而是谁发起了这笔交易、它现在是什么状态,以及它是否对应你刚刚进行的操作。
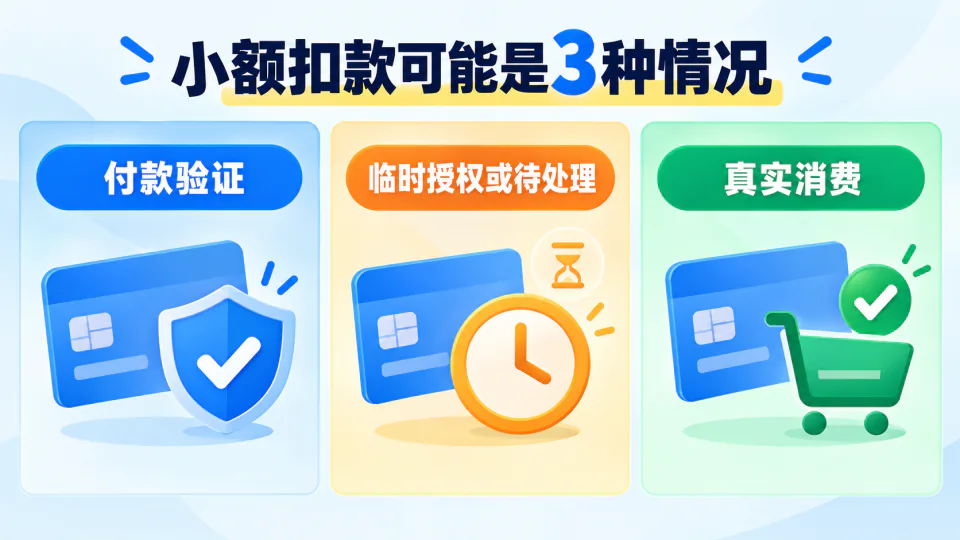
同样是“小额扣款”,背后可能完全不是一回事
付款方式验证:刚在某个平台添加银行卡,随后出现与该商户相关的小额记录,这类交易可能用于确认卡片是否有效。
临时授权或待处理记录:额度可能暂时被占用,但交易还没有进入最终完成状态。
真实消费:金额虽然很小,但确实是一笔已经发生或正在结算的购买。
三类记录在账户里都可能表现成“余额变少”,处理方式却完全不同。
判断之前,先把时间线对上
先回想这笔记录出现前,你做过什么:是不是刚绑定软件订阅、添加广告平台付款方式、更换默认银行卡,还是根本没有进行任何与这个商户有关的操作?
如果交易时间、商户名称和自己的操作能够对应,它至少提供了一个明确的排查方向。如果完全对不上,就不应该因为金额很小而忽略。
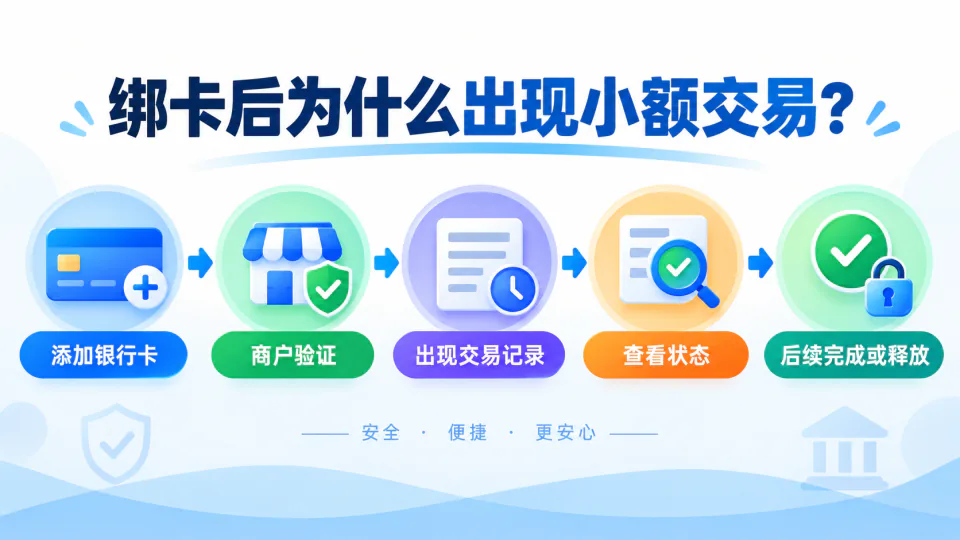
为什么绑卡也可能出现交易记录?
商户需要确认用户提交的并不是一组无效卡片信息。具体采用什么验证方式,由商户、支付服务和发卡体系决定。
有的验证不会形成明显余额变化,有的可能留下待处理记录,也有的会出现小额交易。不同平台做法并不统一,所以没有必要背一个所谓“标准验证金额”。
这也是本文不列具体金额的原因:如果简单写成“看到某个数字就是验证”,反而容易把真正异常的交易误判成正常。
验证成功以后,这笔钱一定会自动回来吗?
要先确认它究竟是什么交易状态。如果属于临时授权,后续可能随着授权撤销或释放而恢复可用额度;如果已经形成实际消费,则要按照商户的订单、取消或退款流程判断。
不同商户和发卡侧的处理时间可能不同,因此不适合用一个固定天数概括所有情况。最直接的信息仍然是虚拟卡后台显示的当前交易状态。
不要为了“看看还扣不扣”连续绑卡
第一次看到陌生记录时,有人会删除卡片、重新绑定,再重复几次测试。这反而可能把事情弄复杂。每一次新的验证请求,都可能产生新的授权或交易记录。
如果已经出现异常,先把现有交易状态弄清楚,再决定是否需要重新操作。
如果我根本没操作过,却出现陌生小额交易呢?
先核对商户名称和交易时间,确认家人、团队成员或自己其他账户是否使用过这张卡。如果仍然无法对应,不要因为金额小就长期忽略。
可以及时查看卡片平台是否提供冻结、暂停或其他安全管理功能,并联系平台核实交易。涉及未授权交易时,应按照发卡平台当前的安全和争议处理流程操作。
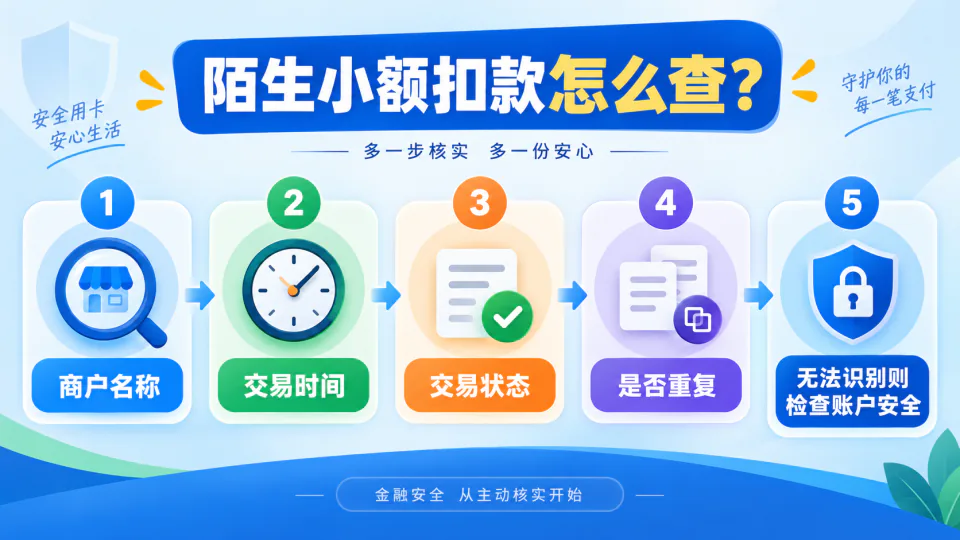
小额交易最值得看的,其实是这5个信息
商户名称:能不能和自己刚才的操作对应。
交易时间:是不是发生在绑卡、订阅或付款之后。
交易状态:是待处理、已完成、被拒绝还是已经撤销。
是否重复:有没有因为多次提交产生多笔类似记录。
账户安全:如果完全无法识别,及时按平台提供的安全措施处理。
虚拟卡后台好不好用,在这种时候特别明显
选择虚拟信用卡时,大家容易把注意力放在开卡价格、充值方式和卡组织上。但真的遇到异常交易后,后台能不能清楚显示商户、状态和交易记录,会直接影响排查效率。
如果长期用于海外订阅、广告或其他线上付款,在FotonCard等平台选择当前卡片时,也可以把交易记录和卡片管理能力作为实际使用指标,而不是只比较开卡成本。
小额扣款和“预授权”是什么关系?
两者会有交集,但不是同义词。“小额”描述的是交易金额特征;“预授权”描述的是交易所处的处理状态。一笔小额记录可能与授权验证有关,也可能是真实消费;预授权也不意味着金额一定很小。
所以判断时不要只看数字大小,要把商户、状态和自己的操作放在一起看。
最后给一个最简单的判断顺序
刚操作过对应商户,就先查交易状态;没有操作过,就先确认账户和卡片安全。
能对应商户,不代表一定是正式扣款;金额很小,也不代表一定只是验证。把“金额”从唯一判断标准变成其中一个线索,这类问题通常就容易看清楚得多。